Par Jean-François Marquis
La Confédération a annoncé le 29 septembre la nouvelle hausse des primes de l’assurance maladie : +5%. Une famille avec deux enfants, dont un de plus de 18 ans, devra débourser en moyenne 1442 francs par mois. Et cela peut être nettement plus, suivant le canton de domicile et le modèle d’assurance.
C’est insupportable pour un nombre croissant de personnes. Qu’est-il proposé pour y remédier ? « J’invite chacune et chacun à prendre ses responsabilités pour freiner la hausse des coûts de la santé », a proclamé, solennelle, la conseillère fédérale, membre du Parti socialiste, Elisabeth Baume-Schneider (Le Temps, 30.09.2026). Et presque tout le monde, des médias aux « responsables » politiques, s’est engouffré dans son sillage : le problème serait les coûts de la santé et «tout le monde» doit faire un effort pour les « freiner ».
C’est une tromperie, répétée ad nauseam depuis des années, qui empêche de mettre en œuvre la réponse sociale au financement de l’assurance maladie et qui sert les intérêts faisant du business avec la santé. Illustration en trois points.
1. Le problème, ce n’est pas les coûts, mais les primes par tête. Avec un financement sur le modèle de l’AVS, personne ne serait écrasé par les primes maladie.
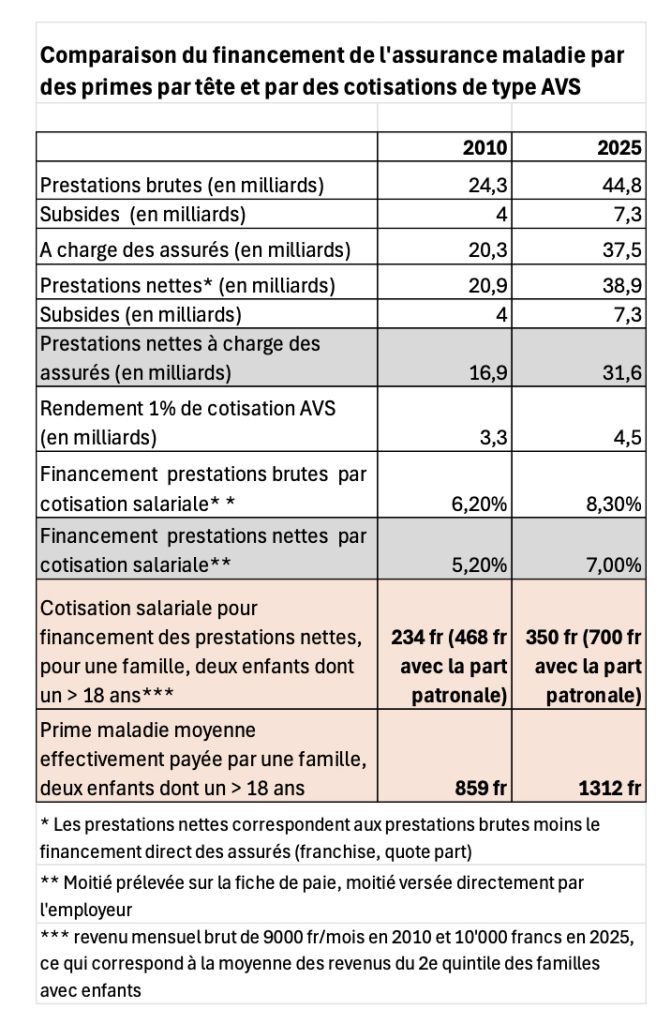
Nous publions ci-dessous un tableau, basé sur les données officielles de l’Office fédéral de la santé publique (OFSP) pour l’assurance maladie et sur celles de l’Office fédéral des assurances sociales (OFAS) pour l’AVS. Il prouve que le problème ne réside pas dans les coûts, mais dans le système actuel de primes par tête.
En 2025, les assurances maladie ont remboursé pour 44,8 milliards de francs de prestations brutes. Les prestations nettes, une fois déduites les franchises et les quotes-parts directement payées par les personnes assurées, s’élevaient à 38,9 milliards. 7,3 milliards de ces prestations nettes ont été financées par les subsides fédéraux et cantonaux à l’assurance maladie. Il est donc resté 31,6 milliards de francs de prestations nettes payées par nos cotisations.
Une famille avec deux enfants, dont l’un de plus de 18 ans, a payé en moyenne une prime de 1312 francs par mois en 2025. La même année, un point de pourcentage de cotisations à l’AVS correspondait à environ 4,5 milliards de francs. Cela signifie qu’une cotisation salariale, sur le modèle de l’AVS, de 7,0% (3,5% déduits du salaire brut, 3,5% versés directement par l’employeur), aurait permis de financer toutes les prestations financées par nos primes maladie (il s’agit d’une estimation large, puisque les personnes retraitées devraient aussi contribuer proportionnellement à leurs revenus au financement de l’assurance maladie, ce qui n’est pas le cas pour l’AVS). Cela représente une somme de 350 francs par mois pour la même famille de deux enfants. Si l’on supprimait entièrement la franchise et la quote-part, cette famille devrait payer 415 francs par mois pour une couverture complète de ses dépenses de santé.
350 contre 1312 francs : voilà la différence que fait pour une famille populaire un financement social sur le modèle de l’AVS, comparé au financement actuel inique des primes par tête. Depuis 2010, cette famille aurait vu sa facture maladie augmenter de 126 francs par mois avec un financement du type AVS. Pas de quoi déséquilibrer son budget.
2. Les argumentaires pointant la prétendue responsabilité individuelle des assurés dans l’augmentation des dépenses de santé sont trompeurs. Ils ne servent qu’à justifier le transfert des frais directement sur les assuré·e·s, notamment avec le projet de hausse de la franchise minimale de 300 à 400 voire 500 francs. Une situation qui pousse une partie de la population à renoncer aux soins dont elle aurait besoin.
Lors d’un débat durant l’émission Forum de La Première, le 29 septembre, le porte-parole de l’association des assureurs maladie, prioswiss, a repris l’antienne selon laquelle des primes proportionnelles au revenu risquaient de rendre les assurés « moins conscients » des coûts et de favoriser ainsi une consommation « moins responsable », alimentant la hausse des coûts de la santé. Le Département de la conseillère fédérale Elisabeth Baume-Schneider nourrit lui aussi cette petite musique : « On observe aussi une progression des coûts par personne malade. Celle-ci résulte principalement de l’augmentation du nombre de traitements, la fréquence des maladies demeurant pour sa part relativement stable. » (Communiqué de presse du 29.09.2026). Sous-entendu : on se fait davantage traité… bien que l’on ne soit pas plus malade, donc on gaspille.
La réalité est celle-ci. Le recours à des soins importants, liés à des dépenses élevées, ne relève pas du bon plaisir ou de lubies des assuré·e·s, mais découle de problèmes de santé graves nécessitant des soins soutenus.
L’Office fédéral de la statistique (OFS) a publié en 2021 une étude sur la durée des hospitalisations : 10% des personnes hospitalisées en 2017 ont cumulé la moitié des journées d’hospitalisation au cours des deux années qui ont suivi. Les coûts sont directement proportionnels à la durée des séjours. (OFS, Statistique médicale des hôpitaux 2017–2019. Les personnes concentrant un nombre élevé de journées d’hospitalisation, 2021).
En 2025, 45% des coûts remboursés par l’assurance maladie correspondaient à des soins fournis à des personnes de 66 ans et plus, qui ne constituent que 18,6% de la population. Les soins se concentrent durant les dernières années de vie : ils ne relèvent pas de choix, mais de nécessités.
En fait, le vrai problème social et sanitaire en Suisse est celui du renoncement aux soins : en 2023, selon l’enquête de la fondation américaine Commonwealth Fund, 18,8% des personnes interrogées ont connu un problème médical au cours des douze mois précédant l’enquête mais n’ont pas consulté de médecin pour des raisons financières. En 2010, cette proportion était d’environ 6%. C’est le deuxième niveau le plus élevé parmi les dix pays comparés, derrière les Etats-Unis (27,1%). En Allemagne, cette valeur ne dépasse pas 4%.
Les raisons en sont connues : les personnes assurées doivent payer directement de leur poche des montants très élevés, en particulier sous forme de franchise et de quote-part. Cela représente 22% des dépenses de santé en 2023 selon l’OCDE, contre, par exemple, 11% en Allemagne, 9% en France, 12% aux Pays-Bas. De plus, les modèles d’assurance alternatifs, qui sont désormais largement majoritaires, multiplient les obstacles dans le recours aux soins.
3. La santé est effectivement considérée par des secteurs économiques majeurs comme un marché où l’on peut faire de bonnes affaires, ce qui accélère l’augmentation des dépenses de santé. Mais c’est ce qui est voulu par les politiques bourgeoises majoritaires et c’est ce qui a été institutionnellement mis en place avec la Loi sur l’assurance maladie (LAMal). Ce n’est pas en multipliant les règlements ni les tarifs, ni en maintenant les primes par tête, que l’on mettra un terme à cette dynamique. Mais en faisant le choix d’un système de santé organisé et piloté comme un service public.
C’est la LAMAl qui, dès son origine en 1994, promeut la constitution de la santé comme un double marché, celui des fournisseurs de soins et celui des assureurs, censés assurés la meilleure « efficience » dans l’usage des ressources. C’est le financement hospitalier par DRG, entré en vigueur en 2012, qui a ouvert toutes grandes les portes aux chaînes hospitalières privées. C’est le financement des soins de longue durée, entré en vigueur en 2011, qui a déroulé le tapis rouge aux entreprises privées dans les soins à domicile, entreprises qui sont à l’origine d’une explosion de la facture dans ce domaine. C’est EFAS, le financement uniforme des soins ambulatoires et stationnaires, qui va entrer en vigueur en 2028 et qui crée un formidable appel d’air pour les chaînes privées de cabinets ambulatoires, comme Medbase de la Migros, ou de centres de radiologie ou encore d’ophtalmologie. Sans même parler du jeu des pharmas, toutes puissantes, qui imposent leurs conditions et leurs tarifs à l’administration fédérale.
Tout cela nourrit une augmentation non nécessaire des dépenses de santé : a-t-on déjà vu une entreprise orientée vers le profit limiter d’elle-même son volume d’affaires afin de contribuer au « bien commun » ? Et le propre d’un marché, c’est que chaque réglementation et à chaque tarif censé freiner la marche des affaires suscite immédiatement de nouvelles stratégies pour en contourner les effets.
Ce n’est que dans un environnement du type d’un service public qu’il est envisageable de rompre avec ces logiques inflationnistes et de déployer des soins intégrés, pilotés par des objectifs de santé, et pas par des objectifs de rentabilité.
Sans ces trois repères, simples, il sera très difficile d’engager une bataille fructueuse pour une politique de santé et une assurance maladie sociales. (30 septembre 2026)
Soyez le premier à commenter